


Blog


【日銀、政策金利1.25%へ】資産価値の高い不動産とは?
2026年10月1日
株式会社Birth Asset Consulting
NEWS LETTER
報道関係者各位
日銀は2026年9月18日の金融政策決定会合で、政策金利を1.0%から1.25%へ引き上げました。あわせて見ておきたいのが長期金利です。新発10年国債の利回りは9月2日に3.006%をつけ、1996年以来ちょうど30年ぶりに3%台へ乗せました。日銀は今後も引き上げを続ける考えを示しており、三菱UFJ銀行は決定と同じ9月18日に、変動金利の基準となる短期プライムレートを11月2日から2.625%へ引き上げると発表しています。
「金利が上がったのだから、不動産はもう下がる」——市場にはそうした空気が流れています。
しかし、現場の実感は違います。下がるのは”全部”ではありません。リスクに見合う値段がついていない物件から、順番に買い手の計算が合わなくなる。そういう局面だと、私たちは見ています。
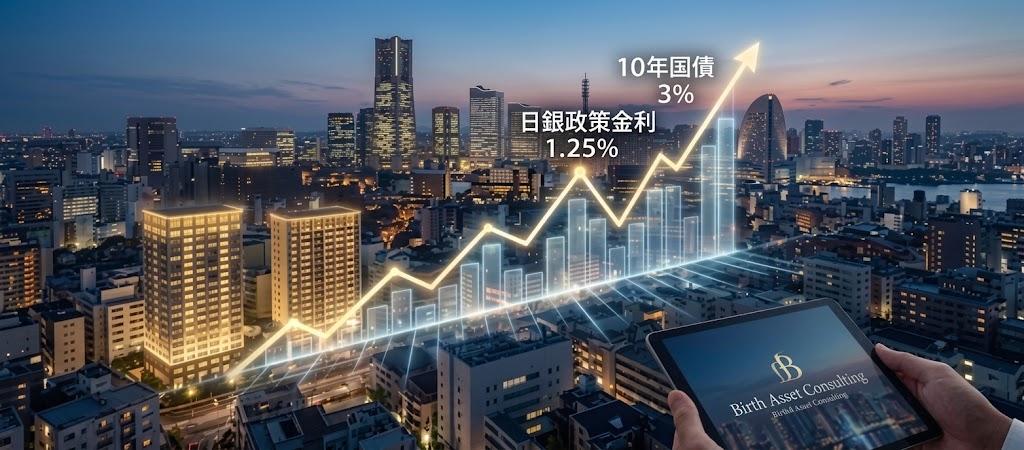
①国債3%時代、その物件利回りは割に合っている?
日本不動産研究所の不動産投資家調査(2026年4月現在)によると、東京・城南地区の賃貸住宅(ワンルーム)一棟の期待利回りは3.6%です。ここでいう期待利回りは、投資家が「この水準なら買ってもよい」と考える還元利回り(キャップレート)で、純収益(NOI)をこの利回りで割ったものが投資価値になります。一方、長期金利は9月に入って3%前後で推移しています。差は0.6ポイントほどしかありません。
空室、滞納、修繕、そして売りたいときにすぐ売れないという流動性——収益不動産が抱えるこれらのリスクを、まとめて0.6ポイントで引き受ける計算になります。同じ調査で投資家が挙げたリスク要因の1位も「金利の上昇」でした。
これが意味するのは、価格が一斉に下がるということではありません。リスクに対する上乗せが薄い物件から、買い手の計算が合わなくなっていくということです。低利回りのまま買われてきた物件ほど、この圧力を正面から受けます。
②未知との遭遇。約15年動かなかった短期プライムレートが動くと何が起こる?
短期プライムレート(以下、短プラと略します)は、2009年1月から15年半にわたって1.475%で据え置かれていました。それが2024年9月以降に段階的に引き上げられ、今年8月3日に2.375%。そして11月2日から2.625%になります。
ここは誤解が多いのですが、短プラがそのまま適用金利になるわけではありません。変動金利型は、短プラに連動する基準金利から各行の引下げ幅を差し引いて決まります。動くのは水準ではなく幅で、引下げ条件が変わらなければ+0.25%です。
それでも収支には効きます。例えば1億円・30年のアパートローンなら、借入金利が1%から2%に上がるだけで年間の返済は約58万円増えます。同時に、コストの側もすでに上がっています。建設工事費は2021年1月から今年6月までに約27%上昇しました。修繕も、借入の返済も上がる。それを賃料に転嫁できなければ、手残りだけが削られていきます。
見落とされがちなのは、この局面を経験したオーナーがほとんどいないという点です。短プラが15年半動かなかったということは、いま賃貸経営をしている多くの方にとって、「金利が上がって事業が回らなくなる」は未経験だということでもあります。
住宅ローンも構図は同じです。新規利用者の75.0%が変動型を選んでいますが、多くの銀行には「5年ルール」(金利が変わっても返済額は5年間据え置き)と「125%ルール」があります。返済額が変わらないので安心に見えて、実際には中身が利息に置き換わっているだけ——元金が減らなくなっている、というのが実態です。
③「金利」という下駄をはずしたこれからの世界では賃料がカギに
収益不動産の価格は、突き詰めれば「純収益(賃料-経費)÷ 利回り」です。金利上昇は分母の利回りを押し上げます。それに対抗できるのは、分子の純収益しかありません。そして修繕費も管理費も上がっていく局面では、純収益を守れるかどうかは、賃料を上げられるかどうかでほぼ決まります。
賃料の原資は、その地域で働く人の所得です。2026年度の地域別最低賃金は全国加重平均で1,177円。最も高い東京都は1,280円、最も低い宮崎県は1,085円です。この差は、そのまま払える家賃の差につながっていきます。
足元のデータにも、すでに差が出ています。東京23区の賃貸マンションの募集家賃は、7月時点で全面積帯が前年同月比+3%以上。一方、札幌の大型ファミリー向き、広島のファミリー向きは前年を下回りました。地価公示でも、住宅地は三大都市圏が+3.5%に対して地方圏の「その他」は+0.6%にとどまり、下落した県は12にのぼります。
(当社の拠点である神奈川でも、7月発表の路線価は県平均+4.5%、鎌倉市の一部路線で+20.0%、相鉄沿線・二俣川駅前で+16.7%という地点が出ています。ただし、地価が上がることと賃料が上がることは別です。金利という下駄が外れたあとに問われるのは、後者のほうです。)
これまでは、金利が低いおかげで、賃料が伸びない地域でも収支の計算が成り立ってきました。その下駄が外れたとき、最初に調整されるのは賃料を上げられない地域からだと、私たちは見ています。
金利が上がること自体は、悪いことではありません。リスクに正しく値段がつき、良い資産とそうでない資産の差がはっきりする——それが金利のある世界です。いま一度、お持ちの物件が「割に合っているか」をご確認ください。収支の組み替えも、売却も、選択肢は早く動くほど広がります。
出典
日本銀行「金融市場調節方針の変更について」(2026年9月18日)/日本銀行「長・短期プライムレート(主要行)の推移」/株式会社三菱UFJ銀行「短期プライムレートの改定について」(2026年9月18日)/財務省「国債金利情報」(10年、1996年9月6日・2026年9月2日・9月17日)/一般財団法人日本不動産研究所「第54回 不動産投資家調査(2026年4月現在)」/国土交通省「建設工事費デフレーター(2020年度基準)」(2026年6月分)/住宅金融支援機構「住宅ローン利用者調査(2026年1月調査)」/厚生労働省「全ての都道府県で地域別最低賃金の改定額が答申されました」(2026年9月3日)/アットホーム「全国主要都市の賃貸マンション・アパート募集家賃動向(2026年7月)」/国土交通省「令和8年地価公示の概要」(令和8年3月)/国税庁「令和8年分路線価」(令和8年7月1日)/年間返済額の試算は当社による
【Birth Asset Consultingについて】
Birth Asset Consultingは、数千万円から数億円規模の収益不動産や相続対策を扱う地主・投資家に特化した、少数精鋭のプライベート・アセットマネジメント会社です。宅地建物取引業者として収益不動産の売買仲介を軸に、投資コンサルティング、プロパティマネジメント、相続関連業務まで、不動産の入口から出口までを一気通貫で担当します。対応エリアは一都三県を中心としています。
共同代表の臼井啓祐は、司法書士法人での不動産登記実務と銀行への出向を経験したのち、行政書士資格を取得。CFP®・1級ファイナンシャル・プランニング技能士も保有し、相続や許認可の「手続と金融」に強みを持ちます。共同代表の越匠平は、建築学科卒・MBA取得に加え、不動産投資・管理の国際資格(CPM®、CCIM®)を保有する「経営・建築」の専門家です。金融・法律・建築・経営という複合的な視点から、目先の利回りではなく”勝てる理由”を言語化したうえでご提案します。
※行政書士業務は、共同代表の臼井が個人で登録する「行政書士 グルーヴ・FP法務事務所」(新横浜)が承ります。
【寄稿可能】金利・インフレと不動産投資、住宅ローン、資産形成などのテーマ・トレンドについて寄稿、お話可能です。
本稿は、2026年10月1日に報道関係者向けに配信したニュースレターを、そのまま掲載したものです。記載の数値・制度は配信時点のものです。金利上昇を踏まえた収益物件の収支見直しのご相談は、お問い合わせフォームから承ります。